Ипотека на строительство дома: как устроена и что подготовить
Банк даёт деньги на дом, которого ещё нет. Разбираем, что он хочет увидеть до выдачи кредита, как устроены расчёты с подрядчиком и где проверять условия программ.
Опубликовано 28.09.2026 · Проверено по официальным источникам 28.09.2026 · 6 минут чтения
Ипотека на строительство дома — это кредит на дом, которого ещё нет. Поэтому банк смотрит не на готовое жильё, а на то, что будет построено: участок, где разрешено строить жилой дом, проект со сметой и договор строительного подряда. По данным ДОМ.РФ на дату публикации, с подрядчиком дом на заёмные деньги строят по договору подряда с юрлицом или ИП и с использованием счёта эскроу. Ставку, первый взнос и программу определяет банк.
Главное коротко
Кредит выдают под будущий дом, поэтому банку нужны участок, проект, смета и договор подряда — до выдачи денег.
С подрядчиком в кредит строят по договору строительного подряда с юрлицом или ИП, расчёты идут через счёт эскроу (ДОМ.РФ, на дату публикации).
Государственные программы на строительство дома, среди них семейная ипотека, перечислены на ДОМ.РФ; решение по кредиту принимает банк.
Материнский капитал можно направить на первый взнос или погашение кредита на строительство жилья (правила Социального фонда).
Ставок и лимитов в статье нет намеренно: они меняются, и актуальные цифры — только у банка и на официальных сайтах.
Чем ипотека на строительство отличается от ипотеки на квартиру?
При покупке квартиры банк видит готовый объект: его можно осмотреть, оценить и взять в залог. При строительстве дома объекта нет — есть участок и план. Поэтому риск для банка выше, и он проверяет, что именно, где и за какие деньги будет построено.
Что банк оценивает вместо готового жилья
Вместо квартиры с отчётом оценщика банк смотрит на три вещи: участок и права на него, проект дома со сметой и договор с тем, кто будет строить. Из этих документов понятно, какой дом появится, сколько он стоит и в какой срок его закончат.
Почему дом строится по договору подряда
Договор строительного подряда — это договор со строителем, где записаны состав работ, этапы, сумма и срок. Для банка это главный документ стройки: без него непонятно, на что пойдут кредитные деньги. По данным ДОМ.РФ, построить дом на заёмные средства можно по договору строительного подряда с юридическим лицом или индивидуальным предпринимателем.
Первые три шага делаются до банка: участок, проект со сметой и договор подряда. С ними заявка перестаёт быть «кредитом на идею».
Какие программы ипотеки бывают на строительство дома?
Кредиты на строительство бывают рыночные и льготные — с господдержкой. Льготные программы задаёт государство, а выдают кредит банки. На портале СПРОСИ.ДОМ.РФ на дату публикации для строительства дома названы такие программы:
семейная ипотека;
ИТ-ипотека;
Дальневосточная и арктическая ипотека;
сельская ипотека;
льготная ипотека для новых регионов, Курской и Белгородской областей.
Семейная ипотека — самая известная из льготных программ. Кому она доступна, какая ставка и какой нужен первый взнос, определяют правила программы и банк на дату обращения. Эти условия меняются, поэтому мы их не пересказываем: проверяйте их на ДОМ.РФ и в банке, куда подаёте заявку.
Как понять, подходит ли вам программа
Начните с официального описания программы на ДОМ.РФ, затем задайте банку три вопроса: подходит ли ваша семья под программу, какие требования к дому и участку, какой перечень документов нужен. Ответы банка важнее любых пересказов в интернете, включая эту статью.
Как устроены расчёты с подрядчиком через счёт эскроу?
Счёт эскроу — специальный счёт в банке, на котором лежат деньги заказчика, пока строится дом. С 1 марта 2025 года действует Федеральный закон от 22.07.2024 № 186-ФЗ «О строительстве жилых домов по договорам строительного подряда с использованием счетов эскроу» (текст закона на КонсультантПлюс).
Когда эскроу обязательно
По данным ДОМ.РФ на дату публикации, счёт эскроу обязателен при строительстве дома с подрядчиком по программам с господдержкой, например по семейной ипотеке. Применяется ли он к вашему кредиту, скажет банк.
Когда подрядчик получает деньги
ДОМ.РФ описывает порядок так: деньги лежат на счёте, пока идёт стройка, а подрядчику банк перечисляет их после того, как заказчик зарегистрировал право собственности на построенный дом (инструкция ДОМ.РФ о строительстве частного дома со счётом эскроу). Как именно пойдут расчёты в вашем случае, записывается в договоре подряда и условиях банка. Подробнее о способах оплаты — в статье как выбрать подрядчика.
Что подготовить до обращения в банк?
Чем полнее пакет, тем меньше вопросов у банка. Точный перечень документов называет банк, но основа почти всегда одна: участок, проект со сметой и договор подряда.
Участок
Земля должна позволять строить жилой дом: смотрите категорию и вид разрешённого использования в выписке ЕГРН. По данным ДОМ.РФ, участок можно купить и за счёт кредита, если его категория и вид разрешённого использования позволяют строительство жилого дома.
Проект и смета
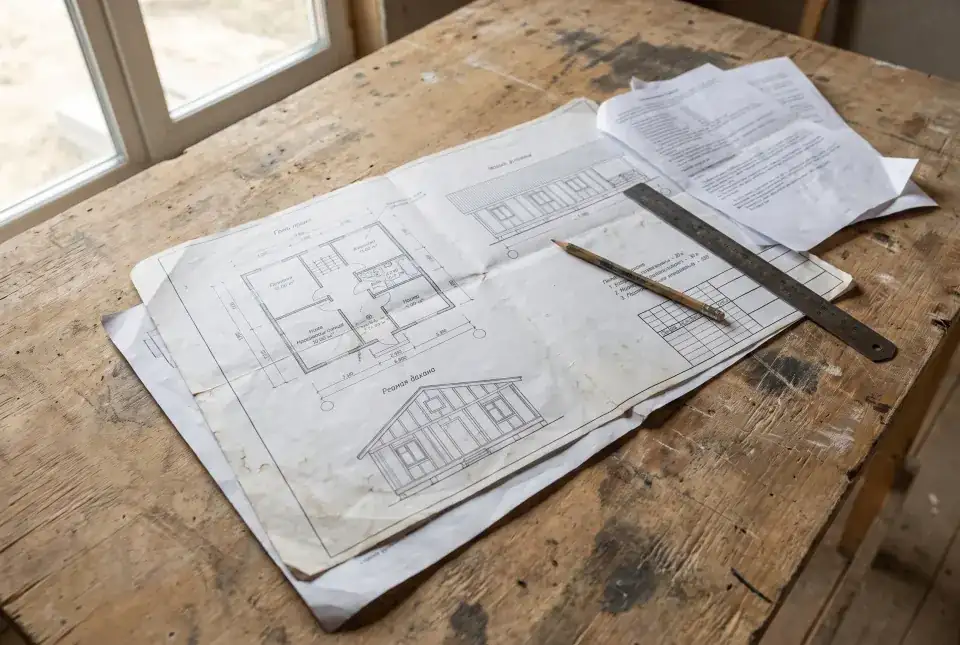
Проект отвечает на вопрос «что строим», смета — «сколько стоит». Смета, разбитая по этапам, показывает банку и вам, за что идут деньги на каждом шаге. У нас проект входит в дом под ключ, и смета считается по нему — подробнее на странице проектирования дома.
Договор строительного подряда
В договоре фиксируются состав работ, этапы, сумма, срок и порядок приёмки. Подписывается он до начала стройки. Что проверить в договоре перед подписью, мы разобрали в статье о выборе подрядчика.
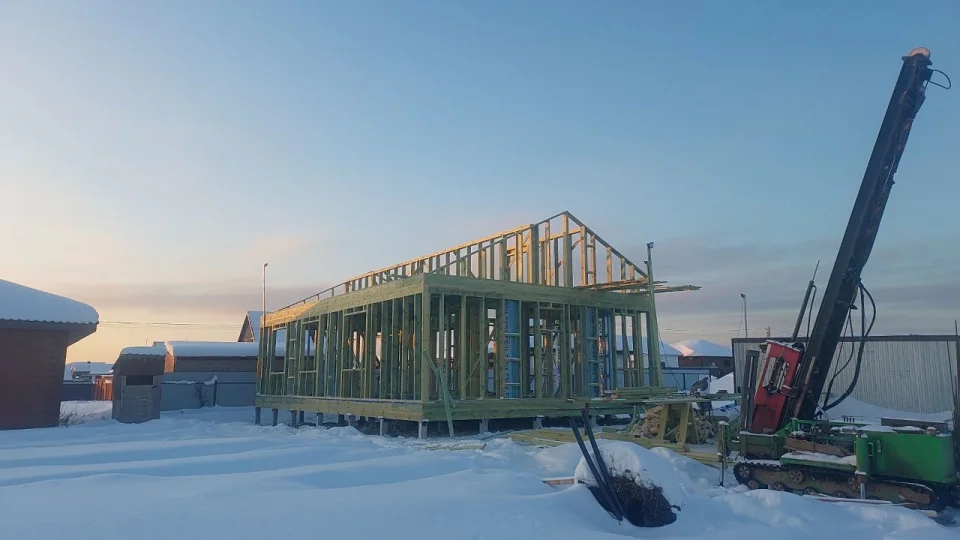
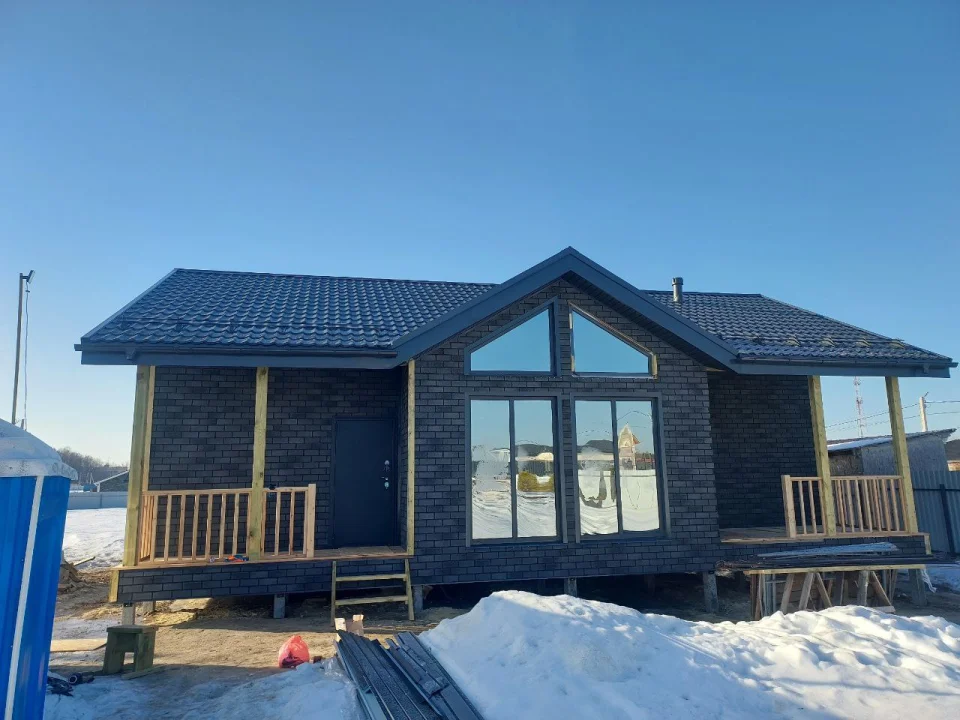
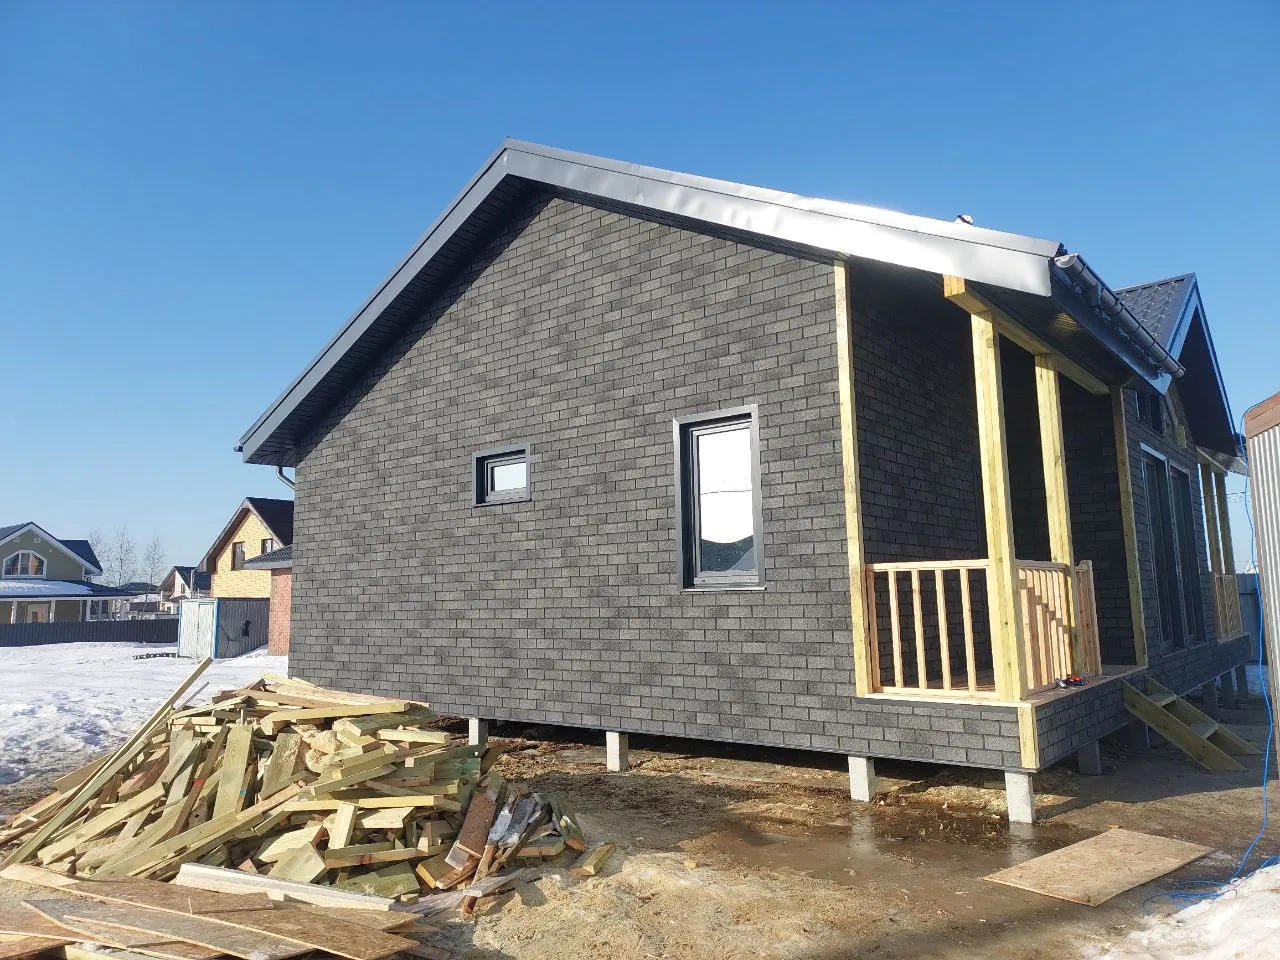
Каркас на сваях — Чехов, 2026Дом закрыт, фасад и кровля — ЧеховДом после отделки фасада — Чехов
Можно ли совместить ипотеку и материнский капитал?
Да. По правилам Социального фонда России материнский капитал можно направить на первый взнос по кредиту на строительство жилья или на погашение такого кредита. На эти цели капиталом можно распорядиться, не дожидаясь, пока ребёнку исполнится три года (sfr.gov.ru — маткапитал на улучшение жилищных условий).
Удобнее всего идти от дома к кредиту, а не наоборот: сначала понять, какой дом и за сколько, потом выбирать программу и банк.
01
Прикинуть бюджет
Площадь дома × цена метра — ориентир для разговора с банком.
02
Проверить участок
Разрешено ли строить жилой дом, в порядке ли документы.
03
Проект и смета
Что строим и сколько стоит каждый этап.
04
Программа и банк
Условия — на ДОМ.РФ и у банка, решение — за банком.
05
Договор подряда
Состав работ, этапы, сумма и срок — до начала стройки.
06
Стройка и приёмка
Этапы принимаются по договору, дом — по проекту.
Сколько стоит дом, под который берут кредит?
Для заявки в банк нужна хотя бы примерная сумма. Тёплый контур каркасного дома у нас стоит 60–65 тыс. ₽/м², дома из керамоблока — от 85 тыс. ₽/м². Каркасный дом строится в среднем 3 месяца, из керамоблока — 4–6 месяцев. Например, каркасный дом 100 м² в тёплом контуре — это 6,0–6,5 млн ₽ по цене метра; точную сумму даёт смета по проекту.
Мы работаем с ипотекой на строительство дома и принимаем материнский капитал. Как устроена оплата у нас, что входит в дом и какие этапы в договоре — на странице построить дом в ипотеку и на материнский капитал.
Нужна сумма для банка?
Посчитаем дом по площади и технологии, сделаем проект и смету по этапам — с ними идти в банк проще. Цена и срок фиксируются в договоре.
Публичных отзывов у нас пока немного, и писать их самим мы не будем. Отзывы владельцев, которые согласятся их оставить, появятся здесь со ссылкой на первоисточник.
Спросите о наших домах
Позвоните — покажем проект и фото этапов построенного дома и расскажем, что строим сейчас.
Можно ли взять ипотеку на строительство частного дома?
Да. Ипотеку дают не только на готовое жильё, но и на строительство дома. По данным ДОМ.РФ на дату публикации, построить дом на заёмные деньги можно по договору строительного подряда с юридическим лицом или индивидуальным предпринимателем, с использованием счёта эскроу. Условия кредита определяет банк.
Какая ставка по ипотеке на строительство дома?
Ставку называет банк, и зависит она от программы: льготной или рыночной. Мы ставки не публикуем, потому что они меняются. Актуальные условия государственных программ — на сайте ДОМ.РФ, условия конкретного кредита — в вашем банке.
Можно ли построить дом по семейной ипотеке?
Семейная ипотека входит в список государственных программ, которые ДОМ.РФ называет для строительства дома. Подходит ли она вашей семье и на каких условиях, решает банк по правилам программы на дату обращения.
Что нужно подготовить до обращения в банк?
Участок, на котором разрешено строить жилой дом, и документы на него, проект дома со сметой и договор строительного подряда, где записаны состав работ, этапы, сумма и срок. Точный перечень документов для вашей заявки называет банк.
Можно ли внести материнский капитал как первый взнос по ипотеке на строительство?
Да. По правилам Социального фонда материнский капитал можно направить на первый взнос по кредиту на строительство жилья или на погашение такого кредита — и сделать это можно, не дожидаясь, когда ребёнку исполнится три года.
Работаете ли вы с ипотекой?
Да, работаем с ипотекой на строительство дома и принимаем материнский капитал. С нашей стороны — проект, смета по этапам и договор подряда. Банк и программу вы выбираете сами.
Сколько денег нужно на дом, который строят в ипотеку?
Тёплый контур каркасного дома стоит 60–65 тыс. ₽/м², дома из керамоблока — от 85 тыс. ₽/м². Умножьте цену метра на площадь — получится ориентир для заявки в банк, а точная сумма появится в смете по проекту.
Считаем посещаемость сайта и источники переходов, используя файлы cookie и Яндекс.Метрику.Считаем посещаемость сайта. Основание — законный интерес оператора (п. 7 ч. 1 ст. 6 ФЗ-152), согласие не запрашивается. Состав данных и отказ →